 トラベルボイス | 観光産業ニュース 読者数 No.1
こんにちは。早稲田大学大学院・教授の池上重輔です。
2026年11月1日、外国人旅行者等を対象とする消費税免税制度が、購入時に消費税を免除する方式から、出国時の確認後に返金する「リファンド方式」へ移行しました。制度の直接の狙いは不正利用の防止ですが、観光産業への影響は税務手続きにとどまりません。買い物から出国、返金まで旅行者との接点が広がり、免税店、返金事業者、旅行会社、OTA(オンライン旅行会社)の事業モデルや競争・協業のあり方が変わる可能性があります。
ただし、新しい手数料市場が生まれるだけでは地域が豊かになるとは限りません。重要なのは、利便性の改善によって新たな需要を生み、地域企業が価値を獲得し、その利益を次の観光価値へ再投資する仕組みをつくることです。
本稿では、新制度がもたらす産業構造の変化をひもときながら、単なる手数料競争を超えて「地域価値循環」を築くためのビジネスモデルと戦略のポイントを考察します。
免税制度はどう変わったのか?
従来は、要件を満たす旅行者が免税店で商品を購入する際、原則として消費税を支払わずに済みました。新制度では、まず税込価格で購入し、購入日から90日以内の出国時に税関で国外持ち出しの確認を受けます。税関確認情報が免税店側に連携され、免税店が必要な情報を確認・保存して免税が成立した後、免税店または委託先が消費税相当額を返金します。税関の確認を受けたその場で必ず現金が戻るという意味ではありません。返金サービスの手数料を旅行者が負担する場合、実際の受取額は税相当額を下回りえます。
改革の目的は、免税購入品の国内転売や国内消費など、国外持ち出しを前提とした制度の不正利用を防ぎ、輸出免税の適正性を高めることです。同時に、一般物品と消耗品の区分、消耗品の購入上限額、特殊包装などは廃止されました。一方、免税対象者の資格や同一店舗での1日の税抜購入額5000円以上といった要件は存続します。出国時に必要な確認を受けられなければ、原則として返金を受けられません。販売現場の一部手続きは簡素化されても、旅行者への説明と返金対応の重要性は増します。
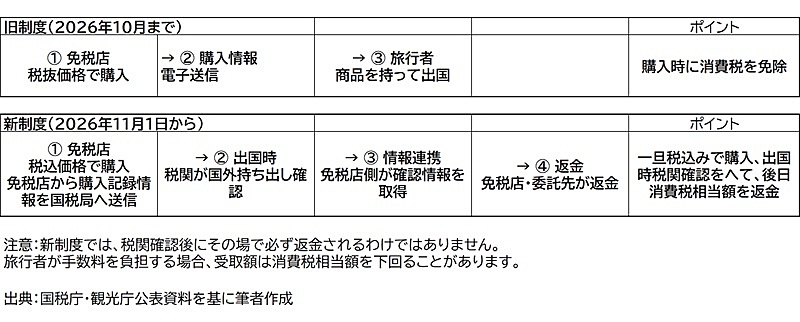 図:免税制度の新旧比較 購入時免税からリファンド方式へ(筆者作成)
海外比較が示す、民間サービスの競争
免税制度における政府と民間の役割分担は国ごとに異なります。EUでは税関等が輸出を確認し、販売店や民間の還付事業者が返金する仕組みが広く用いられています。スペインでは税務当局の電子認証システムDIVAによる持ち出し確認と、販売店や認可された民間の還付サービスが組み合わされています。シンガポールでも電子的な還付制度と民間事業者が連携します。他方、オーストラリアには政府が旅行者への還付をおこなう制度があります。
日本で注目すべきなのは、全国的な制度移行を機に、返金方法、処理速度、手数料、問い合わせ対応などを各社が競争戦略として設計する余地が広がったことです。旅行者にとっては「税がいくら戻るか」だけでなく、「いつ、どの通貨・手段で、実際にいくら受け取れるか」が購買体験の一部になります。
免税サービスを、価格競争から顧客体験へ
関連する事業領域は大きく4つに整理できます。第一は、旅券・購入情報の登録や電子送信など、免税販売手続きを効率化するシステムです。第二は、税関確認後の返金を担うサービスです。第三は、多言語案内や免税店検索など、旅行者の制度理解を助ける情報提供です。第四は、店舗への送客、販促、顧客との継続的な関係づくりです。これらは1社がすべて提供するとは限らず、店舗が複数の事業者を組み合わせることも考えられます。
たとえば、J&J Tax Free、SmartDetax、ビジコムなどは免税関連のシステム領域にかかわり、Global Blueなどは国際的に還付サービスを展開しています。ただし、各社の日本の新制度への対応範囲や提供開始時期、実装済み機能は異なります。ここで挙げるのは関連事業者の例であり、市場全体を網羅したものでも、特定サービスを推奨するものでもありません。企業が公表する送客やデータ活用の構想と、実際に確認された売上増加の成果も区別すべきです。
小売店が今決めるべきなのは、返金を自社でおこなうか委託するか、手数料を誰が負担するか、どの返金手段を用意するか、返金遅延時の窓口をどこに置くかです。店員の説明時間、システム費用、資金繰りや会計処理も含めて、総コストと顧客体験を評価する必要があります。手数料を安くするだけでは、品ぞろえ、接客、店舗体験を含む小売業本来の競争力は高まりません。
旅行会社・OTAにも生まれる接点
旅行会社やOTAにとっても、宿泊や交通の予約だけでなく、旅行前から帰国後までの購買体験を設計する機会が広がります。訪日前に免税制度と地域の商品を案内し、滞在中には工房見学や酒蔵訪問と買い物を結びつけ、帰国後には適切な同意を得たうえで越境ECにつなげる。地方の小規模事業者にとって、こうした連携は海外顧客への接点を増やす手段になり得ます。
ただし、免税手続きのために取得した旅券情報や購買情報を、そのまま販促へ転用できるわけではありません。利用目的の明確化、必要な同意や第三者提供の条件、海外事業者との情報共有、データの保管範囲など、個人情報保護を前提に設計することが不可欠です。
他業種連携の機会:京都の「地域共創ツーリズム」は何を示すか
今回の制度改革は、他業種との連携機会を広げるかもしれません。たとえば、2026年9月29日、日本免税、リカーマウンテン、男子プロバスケ・京都ハンナリーズの3者は「地域共創ツーリズム」を発表しました。公表資料によれば、酒専門店のリカーマウンテンが京都府内店舗に新制度対応システムを導入し、日本免税が免税手続きに関わる手数料収益の一部を地域貢献協力金として還元し、京都ハンナリーズが京都府民のホームゲーム招待などに活用する構想です。税金そのものを地域へ配分するのではなく、民間サービス事業者が得る収益の一部を地域に振り向ける点が特徴です。
これは興味深い先行的な事業モデルですが、まだ地域価値循環が実証された成功事例と評価する段階にはありません。寄付が増えても、その原資が旅行者や店舗の追加負担だけなら、関係者全体の価値が増えたとは限らないので、今後、対象店舗の確定・拡張、還元額や協力金の算定方法を旅行者と店舗の負担を検証しつつ調整することになるでしょう。
成果を何で測るか
制度改革の成果は免税売上高だけではなく多様な指標で測る必要があります。不正な取引が減れば、統計上の売上高が減少しても制度の適正化は進みます。一方、正当な旅行者が手続きの負担から購入を控えるなら改善が必要です。行政と事業者は、不正利用の抑制、確認・返金の所要時間、返金未了率、旅行者の実質受取額、店舗の業務負担、追加購買を分けて見るべきです。さらに地域では、地元産品の販売額、地域内調達、雇用所得、住民への便益、再投資額まで把握することが重要になります。
地域価値循環を設計するのは誰か
観光の上位目標は地域への裨益最適化ですが、観光消費が増えても、仕入れや利益の大部分が地域外に流れれば、地域に残る価値は限られます。ゆえに3つの段階設計を工夫する必要があります。まず、免税手続きの改善や送客によって新しい価値を創造すること。次に、地元の生産者、小売店、サービス事業者がその価値を適切に獲得すること。そして、得られた利益を商品開発、人材育成、景観・文化資源の保全へ再投資することです。この循環が続いて初めて、一度限りの買い物が地域の持続的な成長につながります。
自治体やDMO(観光地域づくり法人)は、返金事業を自ら運営する必要はありませんが、地域の中小店舗の多言語対応や共同導入を支え、観光地から周辺商店街への回遊を促し、民間事業者と地域の投資課題を共有するとよいでしょう。地域貢献金の使途や成果を住民に説明することも必要です。
これからのショッピングツーリズムで問われるのは「どれだけ買ってもらったか」だけではなく、「どれだけ新しい価値を生み、その価値を地域に残し、次の価値創造につなげたか」です。免税制度改革の可能性を現実に変えるのは、返金の仕組みそのものではなく、企業と地域の経営判断なのです。
池上重輔(いけがみ じゅうすけ)
早稲田大学大学院経営管理研究科(ビジネススクール)教授、研究科長。ケンブリッジ大学MBA、一橋大学博士(経営学)。BCG、ソフトバンクECなどを経て現職。日本観光振興協会「中長期観光ビジョンプロジェクト」座長、早稲田ブルー・オーシャン戦略研究所所長などを務める。