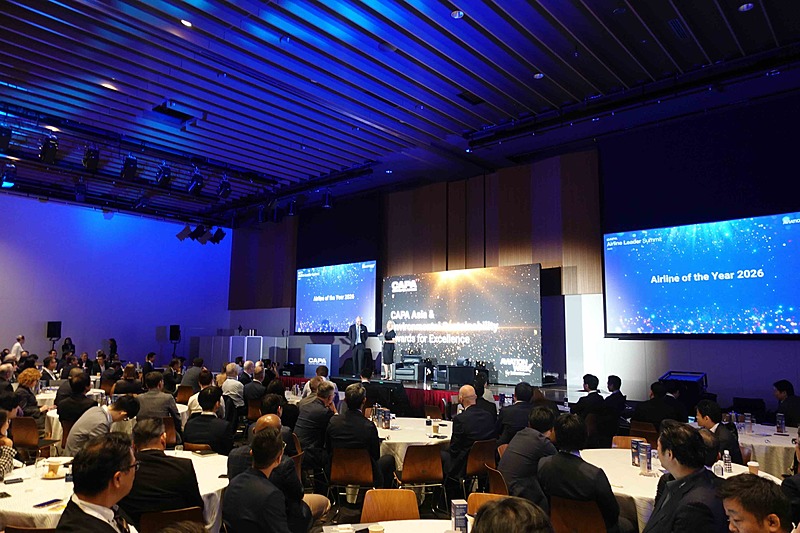
航空業界の調査・コンサルティング機関のCAPA(Centre for Aviation)は、2026年10月1日~2日にかけて、北海道の新千歳空港で「エアライン・リーダー・サミット・アジア2026」を開催した。サミットでは、アジア太平洋地域の航空会社トップ、空港会社、行政など業界関係者が一堂に会し、航空市場の現状から今後の戦略、テクノロジーの進化やサステナビリティへの取り組みなど幅広いテーマで議論が交わされた。
基調講演では、航空業界に特化した情報サイト「アビエーション・ウィーク」のエイドリアン・スコフィールド氏が航空業界の現状について解説。データに基づき、LCCを含む主要な航空会社の動向、中東情勢が業界に与える影響、空港インフラの進化などを俯瞰した。
供給座席数は8月以降回復、日韓路線の躍進が鮮明に
アジア太平洋地域の国際線供給座席数は、2026年初頭こそ前年を上回り、好調な滑り出しを見せたものの、中東情勢の緊迫化や燃料高騰の影響を受け、2026年3月から6月にかけては前年同月比1~3%減と低迷した。しかし、8月以降は再び回復基調に乗り、2025年の水準を上回って推移している。アジア/欧州路線においては、中東経由を避ける動きから、キャセイパシフィック航空やシンガポール航空などが西欧路線の供給を拡大する動きも見られた。
航空データを提供するOAGによると、9月時点の世界主要国際線供給座席数ランキングでは、トップ10のうち7路線をアジア太平洋地域が占めた。なかでも日韓路線の成長が著しく、ソウル(仁川)/成田線は前年同月比41%増で首位を獲得。国内線においても、不動のトップであるソウル(金浦)/済州線に対し、2位の札幌(新千歳)/羽田線が肉薄している。この要因として、スコフィールド氏は「大韓航空とアシアナ航空の合併に伴う発着枠返上により、ソウル(金浦)/済州線の供給が急減したこと」を挙げた。
LCC市場の構造変化:ワイドボディ機からの撤退と日本の動向
アジア太平洋地域のLCCの供給シェアは、全体で32%に達する。地域別では、インディゴが牽引する南アジアが最も高く、中国を含む北東アジアは19%と最も低い水準にある。
スコフィールド氏は、機材戦略における最近の顕著な変化として、LCCによるワイドボディ機(通路が2本ある大型機)の運航の見直しを挙げた。エアアジアXによるA330運航の段階的縮小や、インディゴの787ウェットリース終了に加えて、日本ではハイブリッド型の航空ブランド「Air Japan」が3月に運航を休止。各社は現在、A321XLRのような長距離飛行が可能なナローボディ機(通路が1本の航空機)への関心を高めているという。
日本発着の国際線におけるLCCシェアは、2023年の29%から2026年には37%へと拡大。業界再編の動きも活発化しており、スコフィールド氏は、カンタス航空によるジェットスター・ジャパン保有株の売却とそれに伴う新ブランドが近く発表される見込みであることにも触れた。
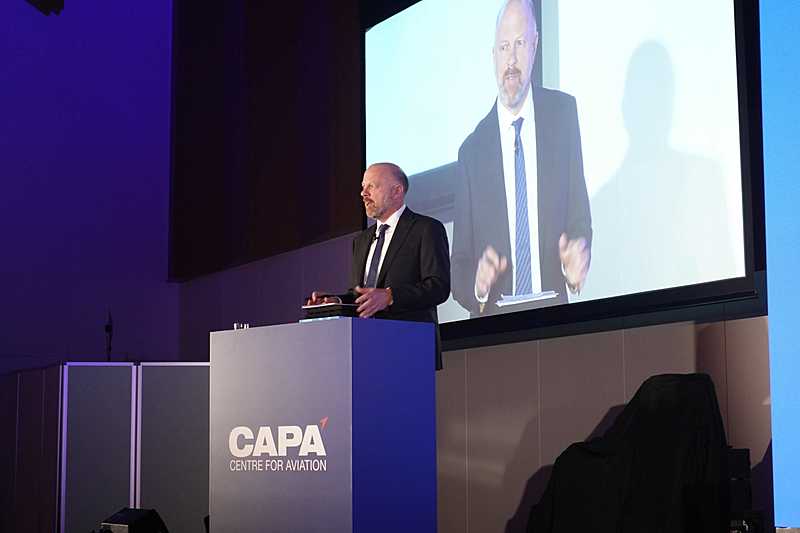 アジア太平洋地域の最新市場動向を説明するスコフィールド氏
タイの市場多角化と、韓国の「メガLCC」誕生
スコフィールド氏は、注目の市場としてタイと韓国を挙げた。タイでは、かつて圧倒的なシェア(2019年:28%)を誇った中国本土からの旅行者の割合が、安全への懸念などを背景に2025年には14%まで半減。2026年に入っても回復は鈍く、タイ政府や航空業界は中国依存からの脱却と市場の多角化を急いでいる。
また、中東情勢の緊迫化によってタイのインバウンド市場が低迷。タイ国際航空は、バンコク・スワンナプーム空港のハブ機能を強化し、乗り継ぎ(トランジット)輸送の比率を高める計画も進めているという。
韓国市場では、長年の懸案であった大韓航空とアシアナ航空の合併が2026年12月17日に完了する見通しだ。新会社はフルサービスキャリアとして国際線供給量で世界10位(アジア太平洋では2位)の規模となる。さらに、大韓航空傘下のジンエアーがエアプサンとエアソウルを吸収統合することで、国際線シェア11%を握る韓国最大の巨大LCCが誕生することになる。
加熱する機材発注と急ピッチで進む空港インフラ拡張
旺盛な需要予測を背景に、域内航空会社による機材発注は2026年もハイペースで進んでいる。エアバスは8月末までに中国本土を中心に582機を受注。ボーイングは47機を受注したほか、9月に大韓航空から103機の大型受注を獲得しており、近く中国からも200機規模の受注が見込まれている。
受入環境の整備も急ピッチで進む。インドのムンバイやデリーの新空港開港、香港の第3滑走路完成に加え、10月には豪ウェスタン・シドニー空港が、12月にはベトナム・ホーチミン近郊の新空港がそれぞれ開港予定だ。日本でも成田空港の第3滑走路新設が進むなど、アジア太平洋地域の各地で航空会社に新たなビジネスチャンスをもたらすインフラ投資が続いている。
依然として懸念材料の地政学的リスク
スコフィールド氏は最後に、現在の航空業界が抱える最大の課題として「地政学的緊張」を強調した。米中間の輸送力はいまだ2019年比30%にとどまり、日中間の関係悪化は需要を直撃している。さらに、ロシア上空の飛行制限(特に日韓の航空会社への打撃)、中東情勢によるネットワークの混乱、インドの航空会社に対するパキスタン領空の閉鎖など、航空会社自らのコントロールが及ばない外部要因に対する脆弱性が、業界全体の重しとなっている現状に警鐘を鳴らした。


 観光マーケティング実務スタッフ(旅行好き大歓迎!)【株式会社マーケティング・ボイス】